

 Phoenix 24
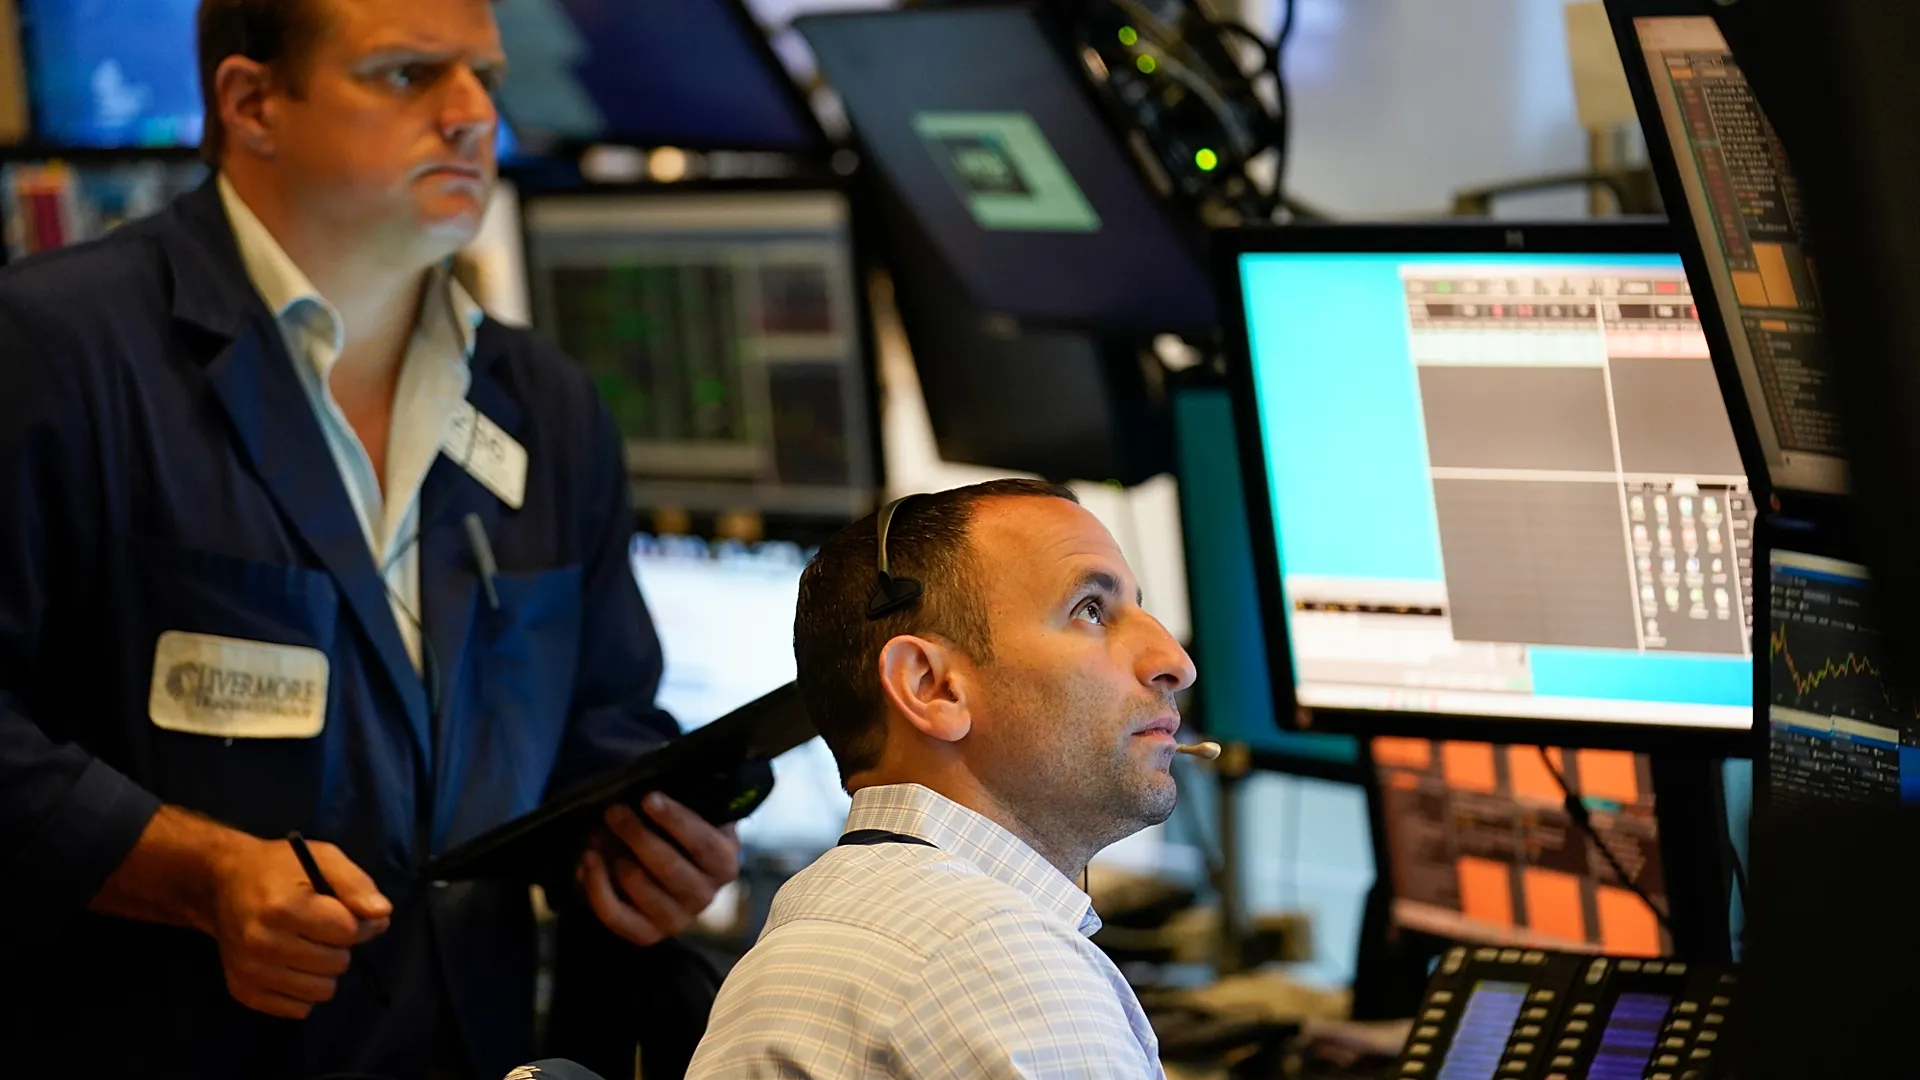
Un fenómeno estacional con raíces estructurales, tensiones macroeconómicas y una dosis de cautela colectiva.
Londres, septiembre de 2025
Septiembre arrastra una reputación particular entre los inversores: suele ser un mes de incomodidad para los mercados bursátiles, especialmente en Europa. Los índices de referencia, como el Euro Stoxx 50 y el Euro Stoxx 600, han mostrado de forma reiterada un desempeño negativo en este periodo. En las últimas tres décadas, el Euro Stoxx 50 ha registrado en promedio una caída cercana al 1,5 por ciento durante septiembre, mientras que el Euro Stoxx 600 ha cedido alrededor de un punto porcentual. Incluso en los últimos diez años, seis septiembres cerraron en terreno negativo.
Las razones detrás de esta tendencia son múltiples. La primera tiene que ver con la psicología del inversor. Tras el letargo estival, septiembre marca el regreso a la actividad plena y con ello llegan los ajustes de carteras. Gestores y fondos suelen deshacerse de activos con bajo rendimiento para reposicionar inversiones antes del cierre de ejercicio, lo que genera presión bajista en los precios.
En paralelo, los mercados de bonos añaden turbulencia. Los gobiernos europeos tienden a lanzar nuevas emisiones de deuda de largo plazo en estas fechas, lo que eleva la oferta de títulos y presiona las rentabilidades al alza. Este movimiento compite con la renta variable y puede provocar salidas de capital desde las bolsas hacia la renta fija, debilitando la confianza de los inversores.
A estos factores recurrentes se suman detonantes coyunturales. En Estados Unidos, las recientes tensiones en torno a la Reserva Federal, sumadas a la publicación de datos de empleo y la expectativa de una decisión sobre tipos de interés, amplifican la incertidumbre. En Francia, la posibilidad de un voto de confianza sobre el presupuesto ha encendido alarmas sobre el impacto en la calificación crediticia y en la cotización de los bancos.
El tablero geopolítico también pesa. La prolongación de conflictos en Europa y Medio Oriente, junto con la volatilidad en los precios del petróleo, alimenta nerviosismo. Al mismo tiempo, nuevas medidas comerciales en Asia, como los aranceles aplicados por India a ciertos productos estratégicos, aumentan la sensación de inestabilidad.
Los datos refuerzan la percepción. El índice MSCI World suele caer más de un tres por ciento en septiembre, y en los primeros días de este mes las bolsas europeas ya han mostrado descensos en los sectores energético y financiero, mientras los rendimientos de los bonos continúan al alza.
Sin embargo, no todos los analistas coinciden en que septiembre sea siempre un mes maldito para los mercados. Algunos recuerdan que los promedios están influidos por episodios extremos, como la crisis de 2008 o la Gran Depresión de 1931. En los últimos años también se han visto septiembres positivos, lo que demuestra que los fundamentos económicos siguen siendo determinantes y que la estacionalidad, aunque visible, no es un destino inevitable.
Lo cierto es que este septiembre llega cargado de ingredientes para la volatilidad: patrones históricos de debilidad bursátil, reactivación de los mercados de deuda, tensiones fiscales en Europa, dudas sobre la credibilidad de los bancos centrales y un entorno internacional atravesado por fricciones geopolíticas.
Para los inversores, la lección no es ceder al pánico, sino actuar con prudencia estratégica. Septiembre suele ser un mes de reajustes más que de colapsos, un periodo en el que los mercados reaccionan con sensibilidad a la confluencia de factores internos y externos. Y aunque la estadística marca un patrón, el desenlace depende siempre de la capacidad de anticipación y de la disciplina con que se gestionen riesgos y oportunidades.
Hechos que no se doblan.
Facts that do not bend.