

 Phoenix 24
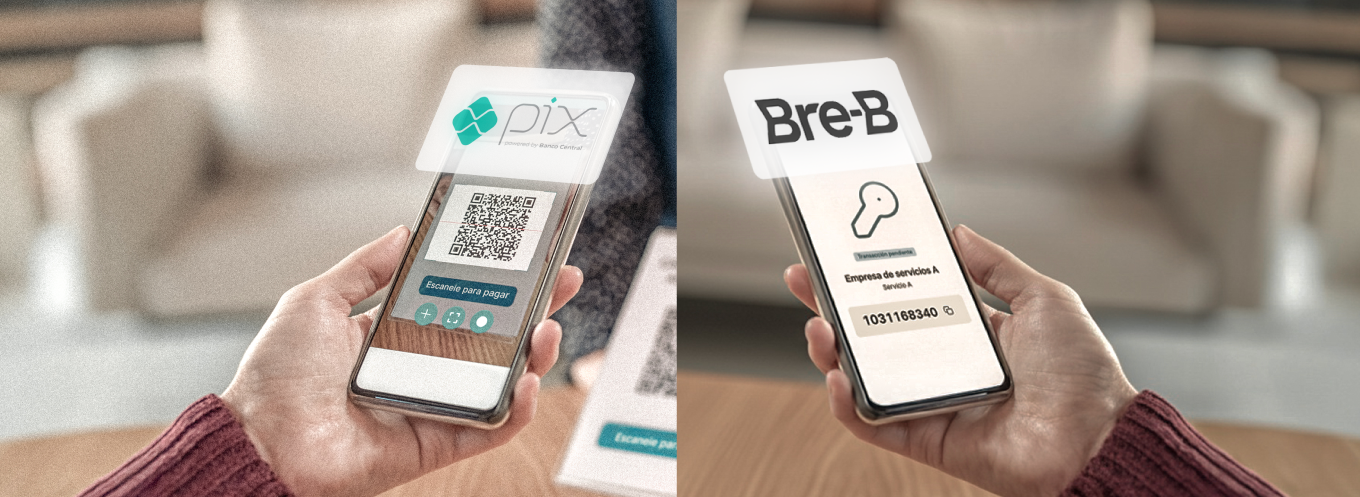
La interoperabilidad ya es poder financiero regional.
Bogotá, abril de 2026
La comparación entre Bre-B en Colombia y Pix en Brasil revela mucho más que una diferencia técnica entre plataformas de pago. Lo que está en juego es el ritmo con el que América Latina redefine su infraestructura financiera cotidiana, reduce su dependencia del efectivo y transforma la relación entre bancos, billeteras digitales, comercios y usuarios. Bre-B fue concebido como un sistema interoperable de pagos inmediatos entre distintas entidades, mientras que Pix, lanzado en Brasil en 2020, representa hoy el caso más consolidado y masivo de pagos instantáneos en la región.
La primera gran diferencia es la madurez del sistema. Pix acumula varios años de operación y alcanzó una escala que lo convirtió en parte normalizada del ecosistema económico brasileño. Bre-B, en cambio, sigue en una etapa mucho más temprana de despliegue en Colombia, aunque con una adopción inicial relevante. Esa diferencia temporal importa porque un sistema de pagos no se consolida solo por diseño tecnológico, sino por densidad de uso, hábito social y volumen sostenido de transacciones.
La segunda diferencia está en el grado de profundidad económica alcanzado. Aunque Bre-B ha mostrado un arranque veloz en algunos indicadores iniciales, el volumen transaccional colombiano todavía se encuentra por debajo del brasileño cuando se analiza su peso dentro de la economía. Eso significa que Colombia ha avanzado en acceso y registro de usuarios, pero aún no ha transformado ese impulso en una intensidad de uso comparable con la experiencia de Brasil. En términos estratégicos, la distancia no está solo en cuántos entran al sistema, sino en cuánto lo incorporan a la vida económica real.
Otra diferencia crucial es el contexto institucional de construcción. Pix nació como una apuesta temprana y de gran escala para reorganizar pagos instantáneos y con el tiempo logró convertirse en un estándar cotidiano para transferencias, comercio y operaciones entre particulares. Bre-B, aunque inspirado en esa lógica de modernización, se despliega en Colombia sobre una arquitectura que busca articular estructuras preexistentes y corregir la fragmentación del sistema local. En otras palabras, Pix consolidó primero una cultura de uso masivo, mientras que Bre-B todavía debe demostrar que puede traducir interoperabilidad en cambio estructural de comportamiento financiero.
También cambia el horizonte estratégico de cada plataforma. Pix ya opera con un nivel de legitimidad regional que lo ha vuelto referencia en debates sobre pagos inmediatos, inclusión financiera y eficiencia regulatoria. Bre-B, por su parte, fue diseñado con prioridad sobre el mercado interno colombiano, aunque su evolución podría abrirle una dimensión mayor en el futuro. Esa diferencia es relevante porque define la ambición práctica de cada sistema: uno ya funciona como modelo regional; el otro todavía necesita consolidarse plenamente antes de proyectar mayor influencia.
En el fondo, la comparación entre ambos sistemas no debe leerse como una competencia lineal entre ganador y rezagado. Pix muestra lo que ocurre cuando un sistema de pagos instantáneos logra penetración masiva, repetición diaria y centralidad económica. Bre-B muestra una fase distinta: la de un país que intenta acelerar su modernización financiera apoyándose en interoperabilidad, rapidez y estandarización. La diferencia principal no es solo tecnológica. Es histórica, institucional y cultural.
La disputa real no se dará únicamente en la innovación técnica, sino en la capacidad de convertir el pago inmediato en hábito cotidiano, confianza pública y reorganización del mercado. Allí se definirá qué sistema logra pasar de promesa funcional a infraestructura crítica. En esa transición, los pagos digitales dejan de ser una comodidad y se convierten en una forma concreta de poder económico.
Detrás de cada dato, hay una intención. Detrás de cada silencio, una estructura.
Behind every data point, there is an intention. Behind every silence, a structure.