

 Phoenix 24
Las reservas sobran, lo que falta es sistema.
Caracas, febrero de 2026
La pregunta sobre el petróleo venezolano suele formularse de manera incompleta. No es solo cuántas reservas tiene el país, sino qué condiciones materiales, financieras y regulatorias necesita para convertir esas reservas en producción sostenida, exportación confiable y recuperación industrial real. Venezuela conserva una de las mayores reservas probadas de crudo del mundo, con estimaciones ampliamente citadas en torno a los 300 mil millones de barriles, pero esa magnitud geológica no se traduce automáticamente en capacidad operativa. En términos estratégicos, el problema venezolano no es de subsuelo. Es de superficie, de infraestructura, de capital y de gobernanza.
Ese contraste entre abundancia y desempeño define toda la crisis petrolera venezolana. A pesar de su peso histórico en el mapa energético, la producción del país se ha mantenido durante años muy por debajo de su potencial, afectada por una combinación de deterioro operativo, falta de inversión, sanciones, pérdida de talento técnico y fragmentación institucional. La industria no colapsó por una sola causa, sino por capas sucesivas de desgaste que terminaron afectando extracción, mejoramiento, refinación, transporte, financiamiento y capacidad de gestión. Cuando una cadena energética se deteriora en varios eslabones a la vez, la recuperación deja de ser un simple aumento de bombeo.
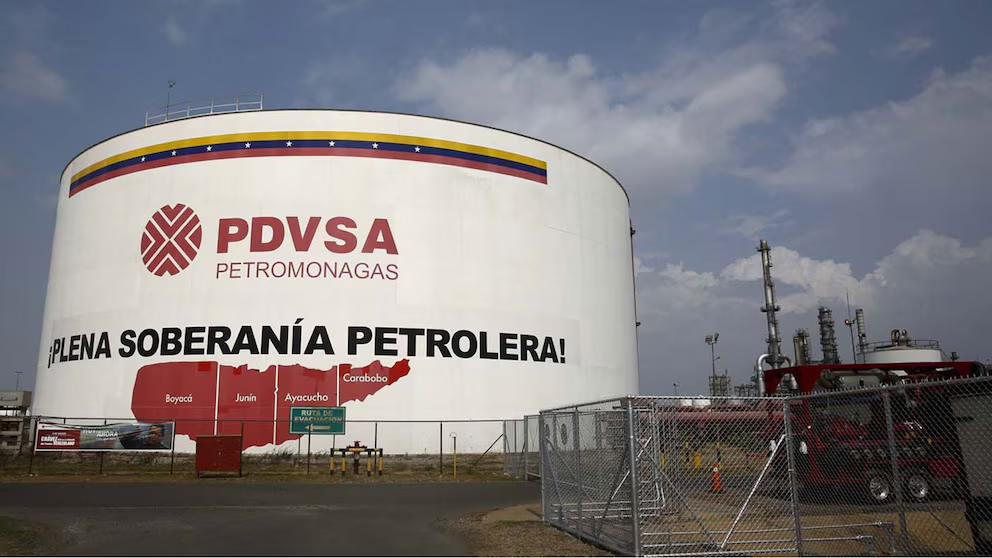
Hay además una característica técnica que vuelve más exigente cualquier plan de reconstrucción. Una parte muy importante de las reservas venezolanas se concentra en crudos extrapesados de la Faja del Orinoco, que no son barriles fáciles de producir, transportar y colocar en mercado sin infraestructura especializada. Ese tipo de crudo requiere procesos, diluyentes, mejoradores, mantenimiento y logística más complejos que los de crudos más livianos. Por eso, hablar de reservas en Venezuela sin hablar de calidad del crudo y costos de procesamiento conduce a una lectura engañosa. El volumen impresiona, pero la monetización depende de capacidades industriales avanzadas y estables.
En ese contexto, la recuperación de la industria exige primero resolver una ecuación básica de confianza. Los inversionistas y operadores internacionales no entran solo por la magnitud de las reservas. Entran cuando existen reglas relativamente previsibles, seguridad jurídica mínima, mecanismos de cobro viables y condiciones logísticas que permitan operar sin incertidumbre extrema. La historia de expropiaciones, disputas contractuales, sanciones y cambios regulatorios ha erosionado esa confianza durante años. Incluso cuando se abren ventanas de flexibilización, el capital no se mueve con la velocidad que sugiere el potencial geológico si percibe que el marco institucional puede volver a cambiar abruptamente.
Las señales recientes sobre revisión de contratos y reacomodo del sector confirman precisamente esa tensión. Desde la óptica de reconstrucción, revisar acuerdos puede entenderse como intento de ordenar una arquitectura contractual desordenada o poco transparente. Pero desde la óptica del inversionista, cada revisión también puede leerse como un riesgo adicional si no viene acompañada de reglas claras, cronogramas y criterios consistentes. En industrias de capital intensivo como la petrolera, la incertidumbre contractual pesa casi tanto como la geología. Un yacimiento enorme no compensa por sí solo un entorno impredecible.
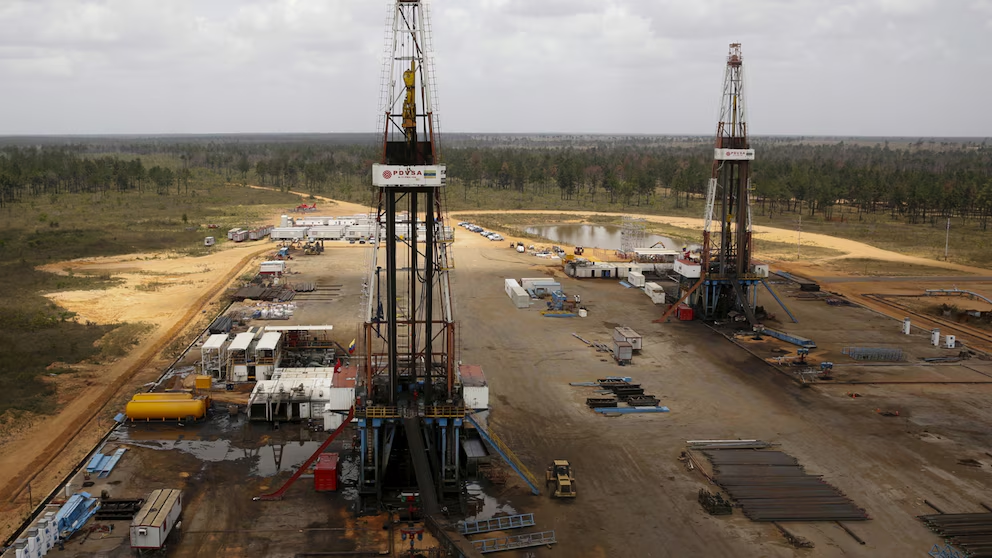
Otro factor central es el estado de la infraestructura. Recuperar producción no significa solo perforar más. Significa rehabilitar campos maduros, asegurar suministro de equipos, reparar redes de transporte, garantizar energía eléctrica para instalaciones, estabilizar terminales y mejorar la capacidad de procesamiento y exportación. También implica resolver cuellos de botella en refinación y manejo de productos, áreas históricamente sensibles en Venezuela. La industria petrolera funciona como sistema integrado. Si mejora un segmento pero otros siguen degradados, el crecimiento de producción se topa rápidamente con límites operativos.
La variable sanciones, por su parte, sigue siendo determinante aunque su intensidad cambie. Cualquier relajamiento regulatorio puede facilitar operaciones de empresas internacionales, acceso a mercados, cobros y financiamiento, pero no reconstruye de inmediato una industria que perdió músculo técnico e infraestructura durante años. Las sanciones pueden acelerar o frenar la recuperación, pero no sustituyen la necesidad de inversión sostenida, gestión profesional y reinstitucionalización del sector. Pensar que basta con abrir una puerta diplomática para que el petróleo vuelva a fluir a escala histórica es subestimar la profundidad del deterioro acumulado.
También hay una dimensión comercial que suele quedar fuera del debate público. Aun si Venezuela aumenta producción, necesita hacerlo bajo condiciones competitivas de colocación en mercado, calidad, mezcla, transporte y descuento. Los compradores internacionales evalúan riesgo político, continuidad de suministro, compatibilidad de refinerías y costos logísticos. Es decir, recuperar barriles es solo una parte de la tarea. Recuperar reputación de proveedor confiable es otra, y esa segunda dimensión puede tardar más porque depende de consistencia en el tiempo.
Desde una lectura Phoenix24, lo que Venezuela necesita para recuperar su industria petrolera puede resumirse en cinco frentes interdependientes: estabilidad regulatoria, inversión de largo plazo, rehabilitación de infraestructura crítica, capacidad técnica y acceso comercial con menor fricción geopolítica. Si uno de esos pilares falla, la recuperación se vuelve parcial o vulnerable. Si varios fallan al mismo tiempo, el país seguirá teniendo reservas de superpotencia con resultados de productor restringido. Esa es la paradoja estructural que define hoy al petróleo venezolano.
El patrón de fondo es claro. Venezuela no enfrenta una escasez de recursos, sino una crisis de conversión de recursos en poder económico sostenible. Sus reservas siguen siendo un activo geopolítico mayor, pero el mercado energético contemporáneo premia menos el tamaño estático del subsuelo y más la capacidad de producir, procesar y exportar con continuidad. En esa diferencia se juega el futuro petrolero del país. No basta con tener el crudo. Hay que volver a construir el sistema que lo hace valer.
Lo visible y lo oculto, en contexto. / The visible and the hidden, in context.