

 Phoenix 24
El valor cambia de forma antes que de dueño
Madrid, enero de 2026
La desaparición progresiva de la billetera tradicional no es un fenómeno anecdótico ni una simple moda tecnológica. Es la manifestación visible de una reconfiguración profunda en la forma en que las sociedades administran valor, identidad y confianza. Cuando el objeto que durante siglos concentró dinero, documentos y símbolos de pertenencia comienza a perder relevancia, lo que está cambiando no es el accesorio, sino la arquitectura misma del intercambio social.
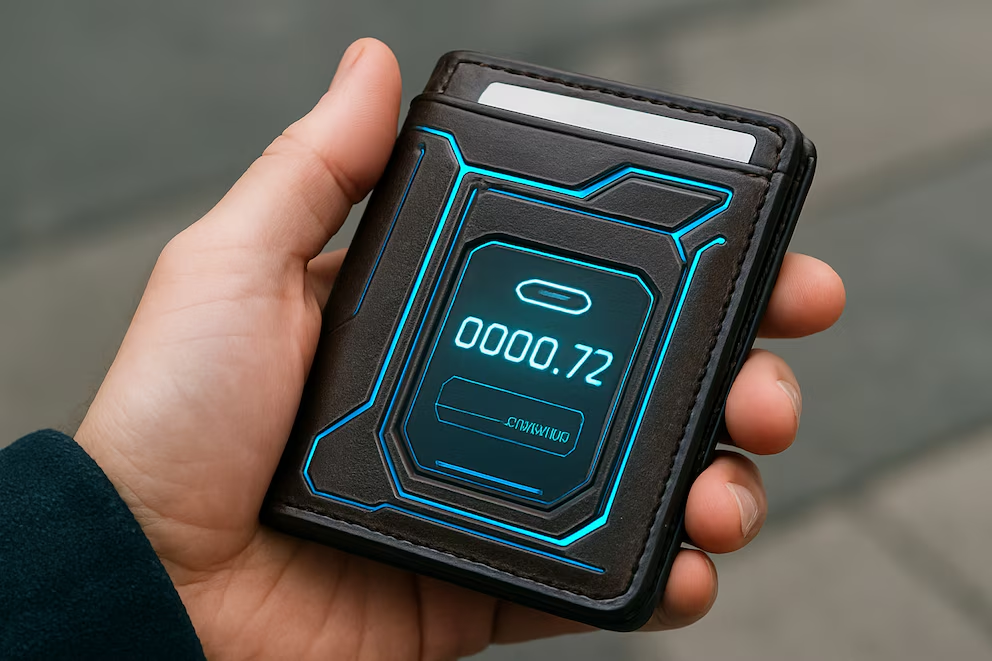
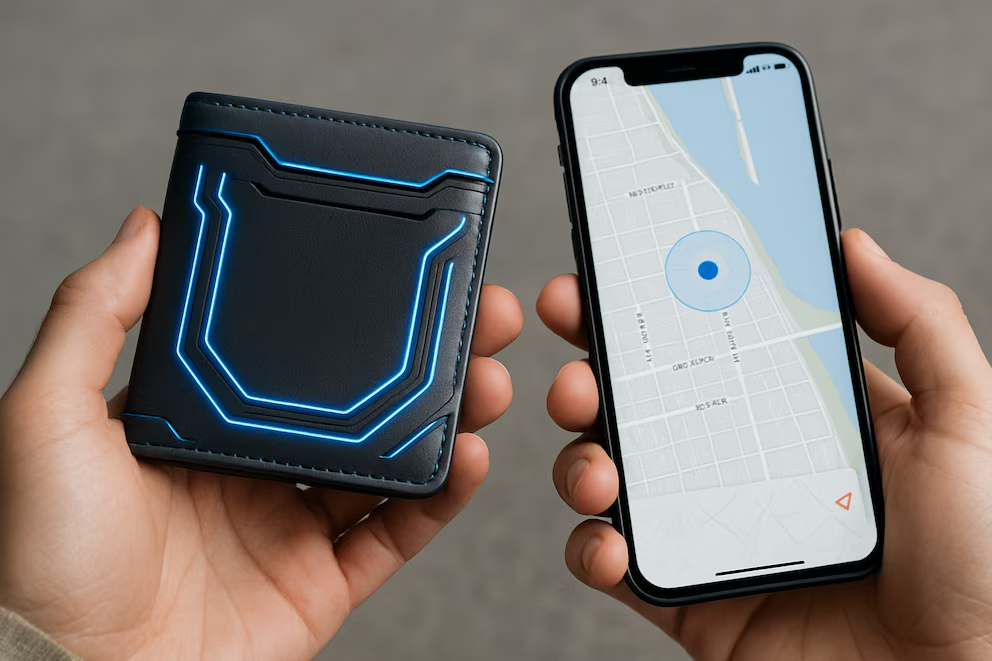
Las llamadas billeteras inteligentes no son una evolución estética del cuero o el plástico. Son nodos tecnológicos que integran conectividad, sensores, software y redes de datos. Algunas mantienen una forma física, pero su función central ya no está en contener, sino en comunicar. Se enlazan al teléfono, emiten alertas si se alejan del usuario, permiten rastreo y en ciertos modelos funcionan como llaves digitales para pagos, accesos o validación de identidad. El objeto deja de ser pasivo y se convierte en actor dentro del sistema.
Este cambio revela una estructura de poder distinta. Antes, la custodia del valor dependía casi exclusivamente del individuo y del objeto que llevaba consigo. Hoy, la custodia se distribuye entre plataformas tecnológicas, sistemas financieros, redes de datos y dispositivos personales. El usuario ya no es el único guardián de su dinero o su identidad. Comparte esa función con empresas tecnológicas, bancos, proveedores de software y marcos regulatorios que operan muchas veces fuera de su campo visual.
Según el Fondo Monetario Internacional, la digitalización de pagos está modificando la relación entre ciudadanos y sistemas financieros, reduciendo el uso de efectivo y desplazando funciones tradicionales hacia plataformas móviles. La Organización para la Cooperación y el Desarrollo Económicos ha señalado que este proceso no solo cambia los medios de pago, sino también la manera en que los Estados observan, regulan y, en algunos casos, intervienen en los flujos económicos cotidianos.
En Asia, especialmente en grandes centros urbanos, los pagos móviles ya son dominantes en transporte, comercio minorista y servicios. En Europa, los sistemas sin contacto y las billeteras digitales se integran de forma acelerada a bancos tradicionales. En América, el crecimiento está impulsado tanto por grandes plataformas tecnológicas como por empresas financieras emergentes que compiten por controlar la interfaz entre usuario y dinero. En todas estas regiones se repite el mismo patrón: quien controla la plataforma controla la puerta de entrada al valor.
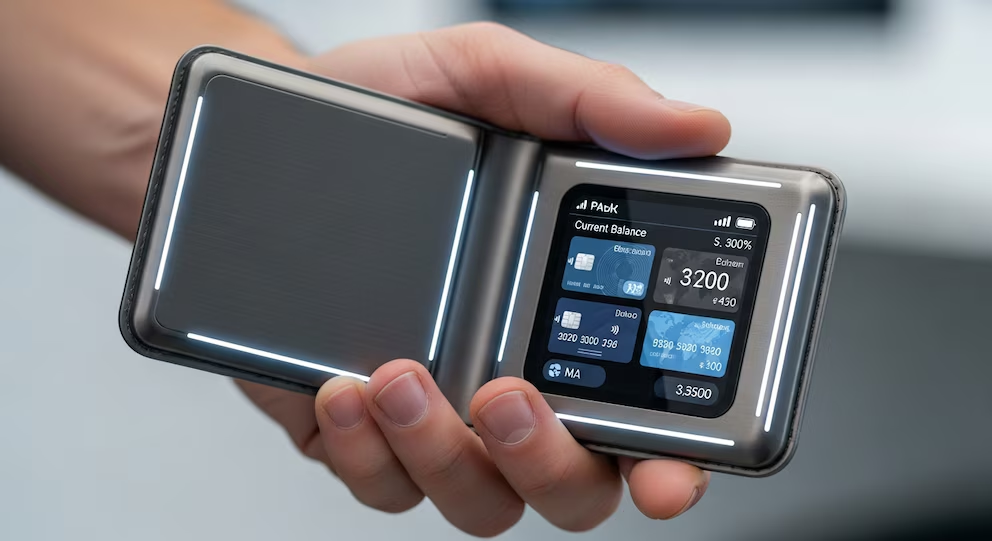
La billetera física tenía una ventaja simbólica poderosa. Era visible, tangible y bajo control directo. La billetera inteligente, en cambio, funciona dentro de capas invisibles de código, servidores y protocolos. Esto desplaza el centro de gravedad del poder desde el objeto hacia la infraestructura. Ya no importa tanto qué llevas en el bolsillo, sino qué sistemas te reconocen, te validan y te permiten operar.
La seguridad es uno de los ejes más sensibles de este cambio. Antes, perder la billetera implicaba perder dinero y documentos. Hoy, perder el acceso digital puede significar quedar excluido de pagos, servicios, transporte o identificación. Europol ha advertido que el aumento de pagos digitales va acompañado de nuevas formas de fraude, suplantación de identidad y ataques a sistemas de autenticación. El riesgo ya no está solo en el robo físico, sino en la manipulación de datos y credenciales invisibles.
Al mismo tiempo, el sistema ofrece nuevas formas de protección. Autenticación biométrica, verificación en dos pasos y rastreo remoto permiten anular o bloquear accesos en segundos. El problema es que esa capacidad no siempre está en manos del usuario. Muchas veces depende de políticas internas de empresas tecnológicas o de decisiones automatizadas que el ciudadano no controla ni comprende del todo.
Aquí aparece un segundo eje de poder: los datos. La billetera tradicional no generaba información. No decía dónde estabas, qué comprabas con frecuencia o a qué hora gastabas tu dinero. Las nuevas plataformas sí lo hacen. Cada transacción deja una huella. Cada movimiento construye un perfil. Para las empresas, esos datos son activos estratégicos. Para los Estados, son instrumentos de observación económica. Para el individuo, son una cesión silenciosa de intimidad.
El Banco de Pagos Internacionales ha señalado que los sistemas de pago digitales se están convirtiendo en infraestructuras críticas. No solo mueven dinero, sino información sensible que puede ser utilizada para segmentar, predecir y, en ciertos contextos, influir en el comportamiento social. La billetera inteligente no solo transporta valor. Produce conocimiento sobre quien lo usa.
Generacionalmente, el cambio es claro. Para muchos jóvenes, la idea de cargar efectivo o múltiples tarjetas físicas resulta innecesaria. El teléfono concentra funciones que antes estaban repartidas en objetos distintos. Pagar, identificarse, viajar, entrar a un edificio o demostrar edad puede resolverse desde una sola interfaz. El objeto desaparece porque la función se integra.
Este proceso no es neutral. Favorece a quienes tienen acceso estable a tecnología, conectividad y sistemas financieros formales. También deja fuera a quienes no pueden o no quieren integrarse a ese ecosistema. La billetera física era simple. La digital exige aprendizaje, infraestructura y confianza en actores externos.
El fin de la billetera tradicional no debe leerse como una anécdota tecnológica, sino como un cambio en la forma en que se distribuye el control sobre el valor. El poder se mueve del bolsillo a la red, del objeto al sistema, del individuo aislado a la plataforma interconectada. La pregunta ya no es si la billetera desaparecerá, sino quién administrará lo que antes estaba en ella.
Cada silencio habla. / Every silence speaks.